Sąd Okręgowy w Poznaniu oddalił w całości pozew PKO BP przeciwko kredytobiorcom o zwrot kapitału, a jednocześnie zasądził od banku na rzecz naszych klientów 240.112,19 zł wraz z odsetkami ustawowymi za opóźnienie.
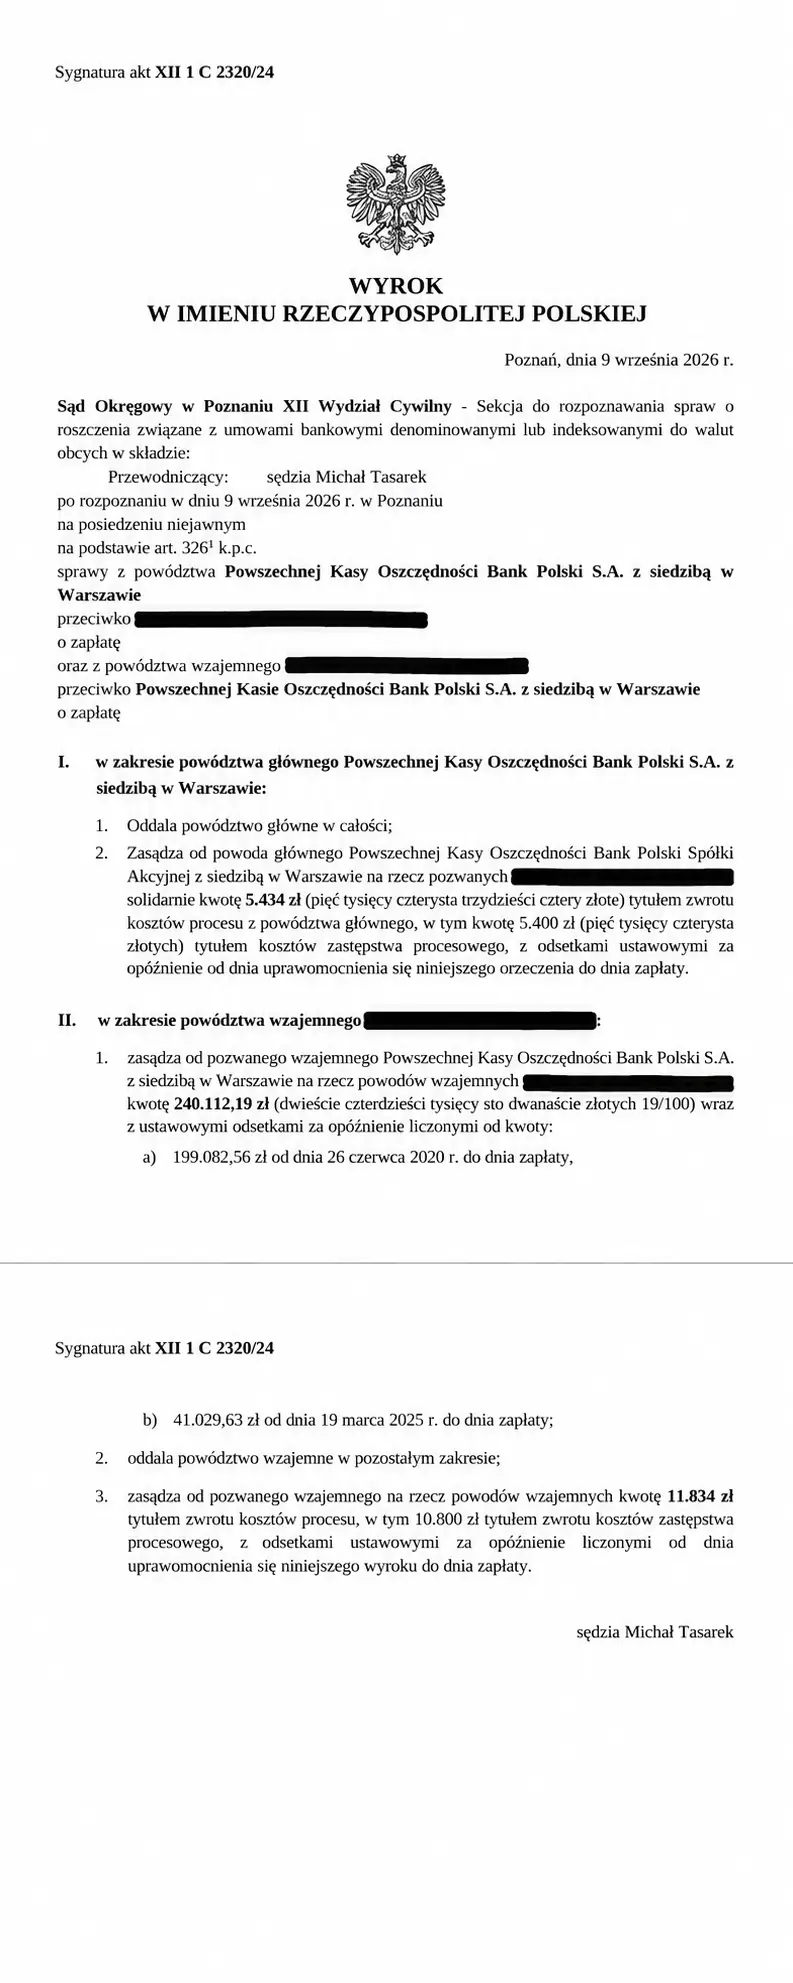
Wyrok zapadł 9 września 2026 r. przed Sądem Okręgowym w Poznaniu, XII Wydziałem Cywilnym, w sprawie o sygn. akt XII 1 C 2320/24. Przewodniczącym składu był sędzia Michał Tasarek. Postępowanie zostało zainicjowane przez Powszechną Kasę Oszczędności Bank Polski S.A., która wystąpiła przeciwko kredytobiorcom z żądaniem zapłaty. W odpowiedzi kredytobiorcy wystąpili przeciwko PKO BP z powództwem wzajemnym domagając się zwrotu wszystkich spełnionych świadczeń oraz odsetek ustawowych za opóźnienie, liczonych od 2020 r.
Sprawę po stronie kredytobiorców prowadzili radca prawny Jacek Firlej oraz radca prawny Daniel Ostaszewski.
Spłacony kredyt frankowy PKO BP i reklamacja z 2020 r.
Historia tej sprawy rozpoczęła się na długo przed wniesieniem pozwu przez bank. Kredytobiorcy zawarli z PKO BP umowę kredytu powiązanego z frankiem szwajcarskim. Środki miały służyć między innymi refinansowaniu wcześniejszego zobowiązania oraz remontowi nieruchomości.
W późniejszym sporze bank wskazywał również na sposób uruchomienia kredytu, podnosząc, że część środków została wypłacona we frankach szwajcarskich na refinansowanie innego zobowiązania w PKO BP S.A.
Po kilkunastu latach wykonywania umowy kredytobiorcy zaczęli analizować możliwość zakwestionowania jej postanowień. W 2020 r. skierowali do PKO BP reklamację wraz z wezwaniem do zapłaty. W piśmie zakwestionowali związanie umową, wskazując między innymi na występujące w niej niedozwolone postanowienia umowne. Bank nie podzielił tego stanowiska. PKO BP odmówił uwzględnienia reklamacji i zapłaty dochodzonych przez kredytobiorców należności.
W tamtym momencie kredytobiorcy nie zdecydowali się jeszcze na wniesienie pozwu przeciwko bankowi.
Następnie, w 2021 r., kredyt został całkowicie spłacony. Mogłoby się więc wydawać, że historia kredytu została definitywnie zakończona. Kilka lat później sytuacja przybrała jednak zupełnie inny obrót.
W 2024 r. to PKO BP pozwał kredytobiorców o zwrot kapitału
W 2024 r. kredytobiorcy otrzymali pozew wniesiony przez PKO BP. Bank zażądał zwrotu kapitału wypłaconego na podstawie umowy kredytu. Podstawą tak skonstruowanego roszczenia było zakwestionowanie przez samych kredytobiorców skuteczności umowy.
Powstała więc sytuacja dość charakterystyczna dla części sporów frankowych z ostatnich lat. Z jednej strony, kiedy kredytobiorcy w 2020 r. domagali się od banku rozliczenia umowy, PKO BP nie podzielił ich stanowiska i odmówił uwzględnienia reklamacji. Z drugiej strony kilka lat później bank sam wystąpił z roszczeniem opartym na skutkach ewentualnego braku związania umową.
Dodatkowo kredyt był już wówczas całkowicie spłacony. Po otrzymaniu pozwu kredytobiorcy zgłosili się do naszej kancelarii.
Nasza strategia: nie tylko obrona przed pozwem PKO BP, ale także pozew wzajemny!
W tej sprawie samo zakwestionowanie zasadności żądania banku nie było wystarczające. Przygotowana przez nas strategia procesowa miała dwa równoległe cele.
Pierwszym było doprowadzenie do oddalenia powództwa PKO BP o zwrot kapitału, w szczególności z uwagi na upływ terminu przedawnienia roszczenia banku. Drugim było dochodzenie należności przysługujących samym kredytobiorcom.
Dlatego nie ograniczyliśmy się do odpowiedzi na pozew banku. W imieniu klientów zostało wniesione również powództwo wzajemne przeciwko PKO BP o zwrot świadczeń spełnionych przez kredytobiorców w wykonaniu kwestionowanej umowy.
Istotnym elementem strategii było także dochodzenie odsetek ustawowych za opóźnienie z uwzględnieniem wezwania skierowanego do banku już w 2020 r. Jak się okazało, chronologia wydarzeń miała w tej sprawie fundamentalne znaczenie.
Wyrok Sądu Okręgowego w Poznaniu z 9 września 2026 r.
9 września 2026 r. Sąd Okręgowy w Poznaniu, XII Wydział Cywilny, wydał wyrok w sprawie XII 1 C 2320/24. Najważniejsze elementy rozstrzygnięcia przedstawiają się następująco:
Sąd oddalił w całości powództwo PKO BP i zasądził od banku na rzecz kredytobiorców 5 434 zł tytułem zwrotu kosztów tego postępowania.
Jednocześnie w ramach powództwa wzajemnego Sąd zasądził od PKO BP na rzecz kredytobiorców 240 112,19 zł wraz z odsetkami ustawowymi za opóźnienie. Od kwoty 199 082,56 zł odsetki zostały przyznane od 26 czerwca 2020 r., natomiast od kwoty 41 029,63 zł od 19 marca 2025 r.
PKO BP został także zobowiązany do zapłaty na rzecz kredytobiorców 11 834 zł tytułem kosztów procesu dotyczącego powództwa wzajemnego.
W konsekwencji kredytobiorcy uzyskali całkowite oddalenie roszczenia banku, a jednocześnie zasądzenie na swoją rzecz ponad 240 tys. zł wraz z odsetkami.
Reklamacja z 2020 r. okazała się jednym z najważniejszych elementów sprawy.
Jednym z kluczowych zagadnień procesowych było ustalenie początku biegu przedawnienia roszczenia PKO BP o zwrot kapitału. Kredytobiorcy jednoznacznie zakwestionowali umowę wobec banku już w 2020 r. Nastąpiło to w reklamacji, w której powołali się na wadliwość umowy i zażądali od banku rozliczenia.
Miało to istotne znaczenie w świetle późniejszego kierunku orzecznictwa. W uchwale pełnego składu Izby Cywilnej Sądu Najwyższego z 25 kwietnia 2024 r., sygn. III CZP 25/22, przyjęto, że jeżeli umowa kredytu nie wiąże z powodu niedozwolonego charakteru jej postanowień, bieg przedawnienia roszczenia banku o zwrot wypłaconego kapitału rozpoczyna się co do zasady od dnia następującego po dniu, w którym kredytobiorca zakwestionował wobec banku związanie postanowieniami umowy. Uchwała ma moc zasady prawnej.
W prowadzonej przez nas sprawie kredytobiorcy zrobili to już w 2020 r. PKO BP wystąpił natomiast przeciwko nim z pozwem dopiero w 2024 r.
Zarzut przedawnienia roszczenia banku stał się zatem jednym z podstawowych elementów obrony kredytobiorców. Ostatecznie powództwo PKO BP o zwrot kapitału zostało przez Sąd Okręgowy w Poznaniu oddalone w całości.
W szerszym kontekście zagadnienie terminów przedawnienia roszczeń restytucyjnych banków było również przedmiotem wyroku Trybunału Sprawiedliwości Unii Europejskiej z 14 grudnia 2023 r. w sprawie C-28/22, dotyczącego właśnie skutków niedozwolonych postanowień w umowach kredytowych i terminów przedawnienia roszczeń wynikających z ich rozliczenia.
W tym case study nie chodzi jednak o samą teorię przedawnienia. Znacznie ważniejszy jest praktyczny wniosek: pismo wysłane do banku kilka lat wcześniej może mieć istotne znaczenie dla wyniku późniejszego procesu wszczętego przez sam bank.
PKO BP przegrał roszczenie o kapitał, ale kredytobiorcy mogli dochodzić własnej należności
Drugim charakterystycznym elementem tej sprawy jest równoległe rozliczenie roszczeń obu stron. Sąd Najwyższy w uchwale III CZP 25/22 potwierdził, że jeżeli umowa kredytu nie wiąże z powodu niedozwolonego charakteru jej postanowień, po stronie banku i kredytobiorcy powstają samodzielne roszczenia o zwrot nienależnych świadczeń.
W praktyce oznaczało to, że sam fakt wystąpienia przez PKO BP z żądaniem zwrotu kapitału nie powodował automatycznie wygaśnięcia roszczenia kredytobiorców. W naszej sprawie rezultat był szczególnie istotny. Roszczenie banku zostało oddalone w całości, natomiast na rzecz kredytobiorców zasądzono 240 112,19 zł wraz z odsetkami.
To właśnie dlatego wniesienie powództwa wzajemnego było ważnym elementem przyjętej strategii procesowej. Klienci nie pozostali wyłącznie pozwanymi broniącymi się przed żądaniem PKO BP. W tym samym postępowaniu dochodzili również własnych należności wobec banku.
Odsetki od 2020 r. mają w tej sprawie szczególne znaczenie
Wartość tego rozstrzygnięcia nie ogranicza się do samej kwoty 240 112,19 zł. Sąd zasądził bowiem odsetki ustawowe za opóźnienie od kwoty 199 082,56 zł już od 26 czerwca 2020 r. i aż do dnia zapłaty.
Oznacza to ponad sześć lat naliczania odsetek już do dnia wydania wyroku.
To kolejny element pokazujący znaczenie reklamacji i wezwania do zapłaty skierowanych do banku jeszcze przed rozpoczęciem procesu. W sprawach tego rodzaju różnica pomiędzy zasądzeniem samych wpłaconych świadczeń a zasądzeniem ich wraz z wieloletnimi odsetkami może mieć bardzo istotne znaczenie ekonomiczne.
W tej sprawie rok 2020 był więc ważny z dwóch niezależnych punktów widzenia. Z jednej strony wtedy kredytobiorcy zakwestionowali wobec PKO BP związanie umową, co miało znaczenie dla obrony przed późniejszym roszczeniem banku. Z drugiej strony właśnie z 2020 r. pochodzi wezwanie, z którym związane było dochodzenie odsetek od znacznej części należności klientów.
Kredyt został spłacony w 2021 r. To nie zakończyło sporu z PKO BP
Nietypowym elementem sprawy był również fakt, że w momencie wystąpienia przez bank z pozwem kredyt nie był już wykonywany. Został całkowicie spłacony w 2021 r.
Nie mieliśmy więc do czynienia z klasyczną sytuacją, w której kredytobiorcy wciąż uiszczają miesięczne raty i występują do sądu w trakcie wykonywania umowy. Najpierw nastąpiło zakwestionowanie umowy wobec banku. Następnie kredyt został w całości spłacony. Dopiero kilka lat później bank zdecydował się na postępowanie sądowe.
Spłata kredytu nie przekreśliła jednak możliwości dochodzenia zwrotu świadczeń spełnionych na rzecz banku. Co więcej, nie przeszkodziła kredytobiorcom w skutecznym podniesieniu zarzutów wobec roszczenia PKO BP.
Dlatego właśnie ten wyrok może być interesujący dla osób, które posiadały kredyt powiązany z CHF, ale spłaciły go już kilka lat temu.
Nie oznacza to oczywiście, że wynik jednej sprawy można automatycznie przenosić na każdą inną umowę. W przypadku spłaconych kredytów szczególnie istotne są daty poszczególnych czynności, wcześniejsza korespondencja z bankiem, sposób zakwestionowania umowy oraz moment wystąpienia przez bank lub kredytobiorcę z roszczeniem.
Co wyróżnia sprawę XII 1 C 2320/24?
Nie jest to kolejny wyrok, w którym kredytobiorcy po prostu wystąpili przeciwko bankowi z typowym pozwem dotyczącym aktywnego kredytu frankowego.
Przede wszystkim kredyt był już całkowicie spłacony.
Po drugie, postępowanie zostało wszczęte nie przez kredytobiorców, lecz przez PKO BP, który zażądał od nich zwrotu kapitału.
Po trzecie, kredytobiorcy zakwestionowali umowę wobec banku już cztery lata przed wniesieniem przez niego pozwu.
I wreszcie po czwarte, odpowiedzią na pozew PKO BP nie była wyłącznie obrona. Kredytobiorcy wystąpili z własnym powództwem wzajemnym, w wyniku którego uzyskali zasądzenie ponad 240 tys. zł wraz z odsetkami.
To połączenie okoliczności sprawia, że wyrok Sądu Okręgowego w Poznaniu z 9 września 2026 r. jest szczególnie interesujący jako przykład znaczenia właściwie przygotowanej strategii procesowej.
Czy reklamacja wysłana kilka lat wcześniej może mieć znaczenie?
Ta sprawa pokazuje, że zdecydowanie tak. Korespondencja z bankiem nie powinna być analizowana wyłącznie przez pryzmat tego, czy bank dobrowolnie uwzględnił reklamację. PKO BP w 2020 r. nie zgodził się ze stanowiskiem kredytobiorców i odmówił zapłaty. Mogłoby się więc wydawać, że reklamacja nie przyniosła żadnego rezultatu.
Kilka lat później okazała się jednak bardzo ważnym dokumentem procesowym. Pozwalała wykazać, kiedy kredytobiorcy jednoznacznie zakwestionowali wobec banku związanie umową. Data ta miała znaczenie przy ocenie roszczenia PKO BP o zwrot kapitału. Jednocześnie wcześniejsze wezwanie do zapłaty miało znaczenie dla dochodzonych od banku odsetek. To dobry przykład tego, dlaczego w sprawach dotyczących kredytów frankowych chronologia dokumentów może być równie ważna jak sama treść umowy.
Sprawę przed Sądem Okręgowym w Poznaniu prowadzili radca prawny Jacek Firlej oraz radca prawny Daniel Ostaszewski. Wyrok wydał SSO Michał Tasarek.