O tym, że umowy o tzw. „kredyty frankowe” są masowo unieważniane, wie już w Polsce niemal każdy. Coraz częściej jednak zgłaszają się do nas kredytobiorcy posiadający kredyty powiązane z walutą EURO, którzy dopytują, czy ich umowy również zawierają niedozwolone zapisy umowne (tzw. klauzule abuzywne). Znaczną część z nich stanowią klienci banku DNB Nord, którzy zawierali swoje umowy w latach 2010–2011.
Co uważamy o tych umowach? Czy można je skutecznie podważyć w sądzie? Czy prowadzimy takie sprawy i czy zapadają już w nich korzystne wyroki? Wreszcie – czy możliwa jest ugoda z bankiem? O tym wszystkim przeczytasz w dzisiejszym wpisie.
Umowy DNB Nord – podobne do frankowych, a jednak inne
Zacznijmy od szczegółowej analizy zapisów umów oferowanych przez DNB Nord. Bank ten udzielał kredytów indeksowanych do waluty obcej – w tym przypadku do EURO. W praktyce oznacza to, że kwota kredytu na papierze została wyrażona w polskich złotych (PLN), ale tuż po wypłacie środków, bank przeliczał tę kwotę na EURO, tworząc wirtualne saldo zadłużenia w obcej walucie.
Pojawia się tu kluczowe pytanie: według jakiego kursu bank dokonywał tego przeliczenia? Zgodnie z umową, kurs ten miał określać m.in. Załącznik nr 6 do umowy kredytowej.

Powyższy zapis wprost wskazuje, iż bank stosował spread walutowy (czyli ukrytą marżę na różnicy między kursem kupna a sprzedaży) wynoszący niejednokrotnie do 10%. Jak precyzyjnie bank ustalał ten kurs w danym dniu? Tego z treści umowy niestety nie wiadomo, co dawało instytucji finansowej pełną dowolność. Przy dużych kwotach kredytów – a takie zazwyczaj były zawierane w DNB Nord (często na zakup drogich nieruchomości) – różnica w początkowym saldzie zadłużenia wynikająca z zastosowania spreadu mogła być gigantyczna i od razu działała na niekorzyść klienta.
Żeby to lepiej zobrazować, posłużmy się przykładem: Jeżeli przeliczymy wypłacony kapitał w wysokości 1 000 000 złotych po sprawiedliwym kursie rynkowym wynoszącym np. 4,00 PLN, saldo zadłużenia powinno wynieść równe 250 000 EURO. Jeśli jednak bank zastosuje własny, zaniżony o zaledwie 1% kurs kupna waluty (np. 3,96 PLN), saldo zadłużenia automatycznie rośnie do ponad 252,5 tysiąca EURO. Przy wyższych widełkach spreadu straty klienta na samym starcie były jeszcze bardziej drastyczne.
Tak nieprawidłowo i jednostronnie ustalone przez bank saldo (powiększone o ukryte koszty spreadu) następnie miało być spłacane w miesięcznych ratach. W mojej ocenie, ta wada pierwotna mechanizmu kredytowego powoduje, że cały stosunek zobowiązaniowy jest od samego początku wadliwy, co powinno skutkować nieważnością umowy.
Spłata od samego początku w EURO
Bank DNB Norde często od początku wyrażał zgodę na spłatę kredytu bezpośrednio w walucie obcej. Nie oznacza to jednak, iż zapis taki wyklucza możliwość kwestionowania umowy. Pisaliśmy o tym już wielokrotnie. zachęciamy do zapoznania się z naszymi artykułami
Bank informował o ryzyku, ale czy robił to należycie?
Umowy DNB Nord różnią się od innych na rynku również zakresem przekazywanych informacji o ryzykach finansowych. Bank dawał klientom do podpisu obszerne oświadczenia zawierające informacje o ryzyku walutowym. Pytanie brzmi: czy te informacje były prawidłowe i wyczerpujące? Spójrzmy na poniższy przykład.
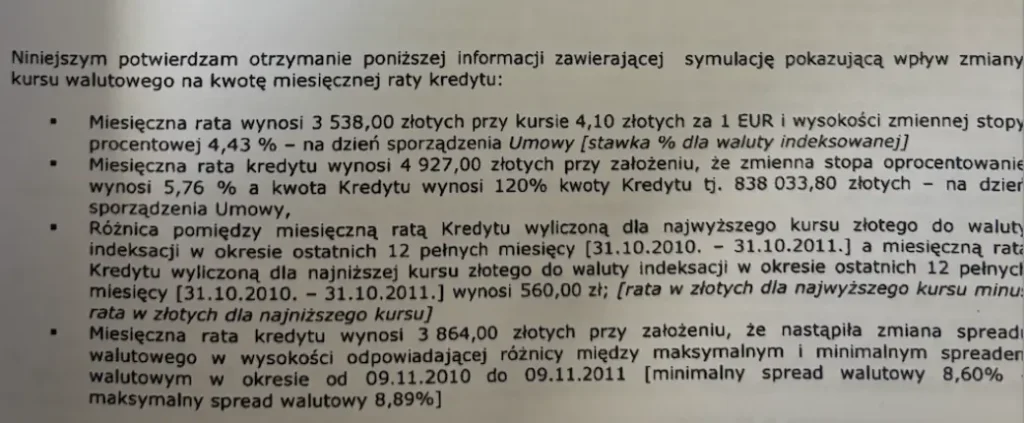
Z dokumentów tych wynika, że bank najczęściej informował jedynie o historycznych zmianach kursu waluty na przestrzeni ostatniego roku. Tymczasem kredyt hipoteczny zawierany jest zazwyczaj na 30 lat! W tak długim horyzoncie czasowym wahania kursowe mogą być drastycznie większe, o czym klienci nie byli rzetelnie uprzedzani.
W naszej ocenie bank jako profesjonalista winien był przedstawić pełne spektrum ryzyka i na konkretnych, symulowanych przykładach wykazać, o ile realnie może zmienić się nie tylko rata, ale i całkowite saldo zadłużenia w przypadku załamania się kursu złotego.
To oświadczenie odbierane od klientów jest w mojej ocenie całkowicie nieprawidłowe, ponieważ bank w ogóle nie informuje w nim wprost o ryzyku lawinowego wzrostu kapitału do spłaty. Jeżeli kredyt jest indeksowany do waluty obcej, to wraz ze wzrostem kursu EURO (podobnie jak to miało miejsce w sprawach szwajcarskich z frankiem) rośnie nie tylko miesięczna rata uiszczana przez kredytobiorcę, ale przede wszystkim drastycznie rośnie ogólne zadłużenie przeliczone na złotówki.
Jakie wady prawne w umowach DNB Nord dostrzega nasza kancelaria?
W ocenie naszej kancelarii umowy kredytowe zawierane przez DNB Nord są głęboko wadliwe z kilku kluczowych względów. Podczas postępowań sądowych wskazujemy, że umowa jest sprzeczna z prawem z następujących powodów:
- Naruszenie granic swobody umów (art. 69 ust. 1 Prawa bankowego w zw. z art. 353[1] k.c. w zw. z art. 58 § 1 k.c.): Umowa w sposób wadliwy i dyskwalifikujący określa sposób indeksacji kredytu. Postanowienia umowne i regulaminy dotyczące zasad określania waluty indeksacyjnej (stosowanej do wyliczenia salda kredytu) były kształtowane z naruszeniem natury stosunku prawnego. Bank przekroczył granice swobody umów, co musi prowadzić do całkowitej nieważności kontraktu.
- Brak określenia głównych świadczeń (art. 353[1] k.c. w zw. z art. 69 ust. 1 Prawa bankowego): Naruszono zasadę określoności świadczenia oraz nie uzgodniono przedmiotowo istotnych elementów umowy. Przyczyną wadliwości jest narzucony przez bank, jednostronny sposób ustalania wysokości kwoty podlegającej wypłacie – a więc głównego świadczenia. Ustalenie tej wysokości odwoływało się do kursów walut ustalanych swobodnie przez bank we własnej Tabeli Kursów. Ani umowa, ani inne wzorce umowne nie określały obiektywnych i weryfikowalnych zasad ustalania tych kursów. Prawo zobowiązań wymaga dokładnego oznaczenia świadczenia, czego tutaj zabrakło.
- Wadliwy mechanizm indeksacji: Konstrukcja kredytu jest sprzeczna z Prawem bankowym, gdyż – zakładając nawet czysto hipotetycznie niezmienność kursów walut od dnia wypłaty przez cały okres kredytowania – kredytobiorca i tak jest zmuszony zwrócić bankowi więcej niż pożyczył. Oddaje udostępniony kapitał, odsetki, prowizję oraz dodatkowy, ukryty koszt wynikający z samego faktu istnienia różnicy między kursem sprzedaży a kursem kupna waluty EUR z tabeli banku.
- Brak essentialia negotii: Wyeliminowanie z umowy klauzul abuzywnych (niedozwolonych) związanych z toksycznym mechanizmem indeksacji powoduje, że w umowie brakuje jej najważniejszych, niezbędnych elementów (essentialia negotii), których ustawodawca wymaga do istnienia ważnej umowy kredytu.
- Brak możliwości „naprawienia” umowy kursem średnim NBP: Bank stosował niedozwolone klauzule waloryzacyjne dotyczące głównych świadczeń stron. Z uwagi na ich całkowitą nietransparentność i niejednoznaczność, są one uznawane za abuzywne. Zgodnie z ugruntowanym już orzecznictwem Sądu Najwyższego (oraz TSUE), wadliwy mechanizm indeksacji prowadzi do unieważnienia całej umowy, a wcześniejsze próby „ratowania” umów poprzez zastępowanie tabel bankowych kursem średnim NBP zostały jednoznacznie uznane za błędne i niedopuszczalne. Orzecznictwo wskazuje jasno: po wyeliminowaniu abuzywnych klauzul, utrzymanie umowy w mocy NIE JEST MOŻLIWE, co ostatecznie przesądza o jej nieważności.
Podsumowując naszą argumentację: przede wszystkim nieważny jest sam mechanizm wypłaty kredytu, polegający na powiązaniu go z kursem EURO z Tabeli Kursowej banku, którego wysokość zależała wyłącznie od arbitralnej decyzji DNB Nord. Abuzywność postanowień dotyczących wypłaty środków i ustalania początkowego salda zadłużenia skutkuje nieważnością całej umowy od samego początku, a to, jak umowa była później wykonywana (np. sposób spłaty rat), nie ma w świetle prawa żadnego znaczenia.
Z tego też względu wskazujemy przed sądami, że po stwierdzeniu nieważności umowy, wszelkie raty i opłaty uiszczone przez kredytobiorcę na rzecz banku stanowią świadczenie nienależne i podlegają zwrotowi.
Czy zapadają już korzystne wyroki w sprawach DNB Nord?
Tak! Sądy powszechne wydają już korzystne orzeczenia, stwierdzając nieważność umów kredytowych powiązanych z walutą EURO, zawieranych z tym konkretnym bankiem. Poniżej prezentujemy przykładową listę takich wyroków, które zapadły przeciwko DNB Nord:
- XVIII C 816/22 – Sąd Okręgowy w Poznaniu
- XII C 3368/25 – Sąd Okręgowy w Poznaniu
- I C 4106/25 – Sąd Okręgowy Warszawa-Praga
- I C 477/26 – Sąd Okręgowy w Krakowie
- VIII C 6254/25 – Sąd Okręgowy w Krakowie
Czy DNB Nord ma dobrych pełnomocników w procesie?
Trzeba to powiedzieć otwarcie: tak, bardzo dobrych. Prawnicy reprezentujący DNB Nord w sądach są niezwykle dobrze przygotowani, merytoryczni i walczą o każdą złotówkę. Na salach rozpraw zadają mnóstwo szczegółowych pytań, zasypują sąd obszerną dokumentacją i z dużą biegłością stosują różnego rodzaju taktyki procesowe. Z ostrożności podnoszą m.in. zarzuty zatrzymania czy zarzut potrącenia, próbując maksymalnie zabezpieczyć interesy banku.
Z tego powodu absolutnie nie rekomendujemy samodzielnej walki z tym bankiem w sądzie. Aby wygrać z tak trudnym przeciwnikiem, niezbędne jest wsparcie wyspecjalizowanej kancelarii, która zna na wylot metody działania pełnomocników banku i potrafi skutecznie odbijać ich argumenty.
Czy DNB Nord zawiera ugody?
Tak, Bank DNB Nord dostrzega przegrane w sądach i zaczął proponować swoim klientom ugody. Należy jednak zachować czujność, ponieważ propozycje te nie są z reguły tak korzystne, jak programy ugodowe wdrażane przez niektóre banki w sprawach kredytów frankowych (gdzie rozliczenie często następuje w stosunku 1:1 do pożyczonego kapitału).
DNB Nord w swoich propozycjach najczęściej oferuje przeliczenie kredytu na polskie złote (według określonych wskaźników) i umorzenie jedynie części aktualnego zadłużenia, a nie całkowite wyzerowanie kosztów.
Nie oznacza to jednak, że nie warto negocjować. W jednej z prowadzonych przez nas spraw ugodowych z DNB Nord, udało nam się wynegocjować bardzo satysfakcjonujące warunki. Uzyskaliśmy rozliczenie na zasadzie: zwrot wypłaconego kapitału + dodatkowe 15% narzutu dla banku. W praktyce oznaczało to, że kredytobiorca, który pożyczył początkowo 500 000 zł, ostatecznie musiał oddać bankowi (łącznie ze wszystkimi dotychczasowymi wpłatami) około 575 000 zł. Biorąc pod uwagę, że mówimy o kredycie ratalnym spłacanym przez 15 lat, koszt rzędu 75 tysięcy złotych za taki okres finansowania to doskonały rezultat i gigantyczna ulga dla klienta.
Jak dokonać bezpłatnej analizy umowy z bankiem DNB Nord?
Zastanawiasz się, czy w Twojej umowie również kryją się klauzule niedozwolone i czy masz szansę na jej unieważnienie lub korzystną ugodę? Zbadanie sprawy jest bardzo proste!
- Wyślij skan swojej umowy na adres e-mail: d.ostaszewski@cno-legal.pl
- Zadzwoń pod numer: 511 030 795
- Lub umów się na spotkanie i przynieś dokumenty osobiście do naszej kancelarii w Poznaniu: ul. Święty Marcin 25/7, 61-804 Poznań.
Przeanalizujemy Twoją sytuację prawną i wskażemy najlepszą drogę do uwolnienia się od wadliwego kredytu w EURO.